
相続対策には3つの視点が必要です。
①納税資金対策・・・相続税を納付する資金の準備をする。
②節税対策・・・生前贈与や借入による不動産取得など純資産価額を減少させる。
③遺産分割対策・・・相続発生時に争わず遺産を分割することが出来るように準備する。
昨年のコラムでは、基礎控除額(3,000万円 + 法定相続人 × 600万円)の計算方法をお伝えしました。
相続財産の中でも特に大きな割合を占めるのが、ご自宅などの「不動産」です。
現金と異なり、不動産は評価方法によって評価額が大きく変わるため、今回は事務所通信に合わせて国税庁が定める不動産の相続税評価方法を中心に解説します。
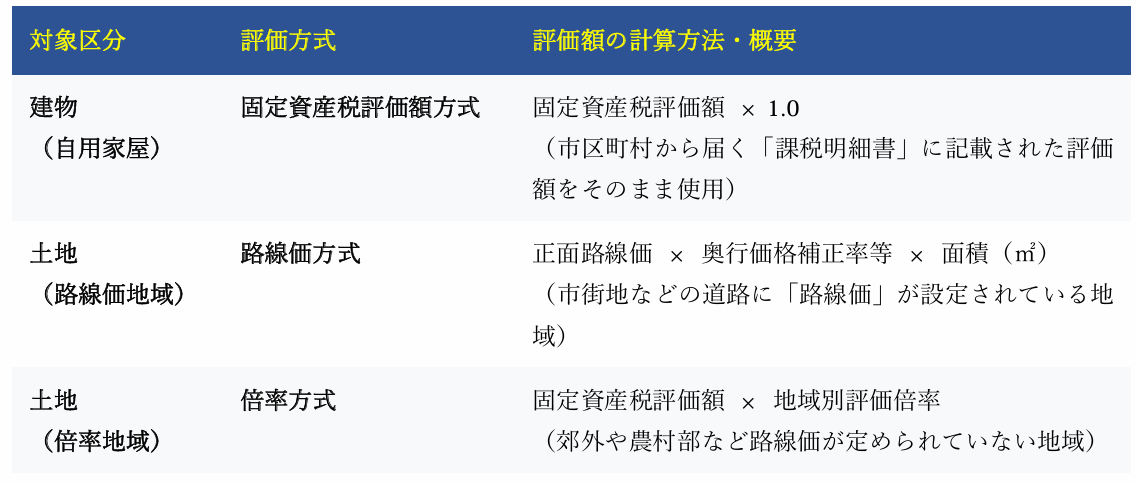
相続税における不動産評価は、「建物」と「土地」に分けてそれぞれ独立して算出します。どちらも時価(売買実勢価格)より低い評価額となる傾向がありますが、正しい基準を把握することが不可欠です。
土地評価の詳細
①路線価方式:1㎡当たりの路線価に奥行補正等を考慮し面積を掛けて算出。
②倍率方式:固定資産税評価額に地域ごとの評価倍率を掛けて算出。
思い込みの金額と実際評価額の想定外ギャップに注意!
「うちの土地は田舎だから価値がないはず」「売却相場はこの程度だから大丈夫」と思っていても、実際の路線価等で試算すると想定以上に高い評価額になり、基礎控除を超えて相続税が発生するケースが多くあります。事前の正確な評価額の把握が不可欠です。
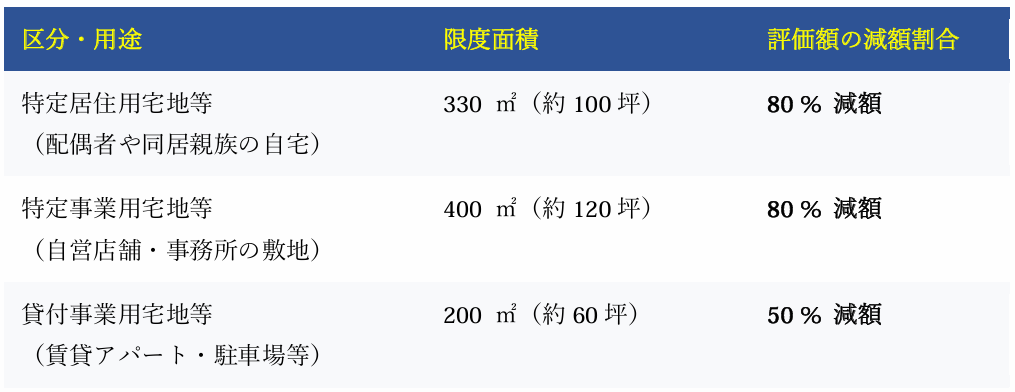
税負担を抑える小規模宅地等の特例
要件がありますので事前に確認が必要です。
不動産が多い方については納税額を試算し納税資金の準備を行って頂くことが大切になります。
当事務所では相続対策として財産価額を計算し相続税額をシミュレーションさせて頂いております。
 077-598-0473
